2020年1-7月機械行業(yè)運行分析 道路機動車輛生產(chǎn)在挑戰(zhàn)中逐步回暖
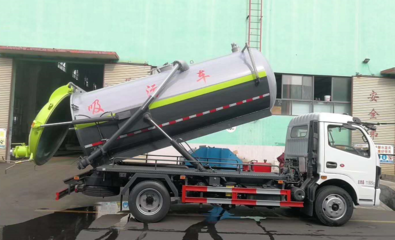
2020年1-7月,受全球新冠疫情影響,我國機械行業(yè)整體運行經(jīng)歷了前所未有的考驗。作為機械行業(yè)的重要組成部分,道路機動車輛生產(chǎn)領域在年初遭遇了供應鏈中斷、市場需求驟降等嚴峻挑戰(zhàn),但隨著國內疫情得到有效控制以及一系列穩(wěn)增長、促消費政策的出臺,行業(yè)自二季度起呈現(xiàn)出顯著的復蘇態(tài)勢,生產(chǎn)與銷售數(shù)據(jù)逐月回升,展現(xiàn)了強大的韌性與活力。
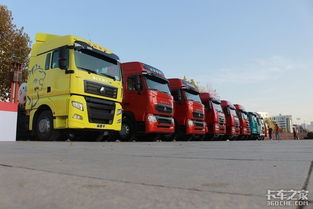
從生產(chǎn)端看,1-2月受春節(jié)假期與疫情疊加影響,道路機動車輛產(chǎn)量出現(xiàn)大幅下滑,尤其是乘用車與商用車的整車制造及零部件供應受到嚴重沖擊。隨著3月份復工復產(chǎn)的有序推進,產(chǎn)業(yè)鏈供應鏈逐步恢復,產(chǎn)能利用率開始穩(wěn)步提升。根據(jù)相關統(tǒng)計數(shù)據(jù)顯示,4月至7月,汽車產(chǎn)量環(huán)比持續(xù)增長,其中新能源汽車和商用車(特別是重型卡車)的生產(chǎn)恢復速度尤為突出,反映了基建投資拉動與環(huán)保政策導向的雙重作用。
從市場銷售端觀察,在中央和地方出臺的汽車消費刺激政策(如購置稅優(yōu)惠、以舊換新補貼、放寬限購等)助力下,消費者信心逐步恢復,汽車市場自5月起銷量同比轉正。商用車市場受益于新基建、物流需求增長及國三淘汰政策,銷量增長強勁;乘用車市場則在消費升級與政策紅利釋放下,呈現(xiàn)結構性回暖,SUV和高端品牌表現(xiàn)相對亮眼。
技術創(chuàng)新與產(chǎn)業(yè)升級成為這一時期的關鍵詞。面對疫情,行業(yè)加速了智能化、網(wǎng)聯(lián)化轉型,無人駕駛測試、車聯(lián)網(wǎng)應用等新興領域投入加大;供應鏈本土化趨勢增強,關鍵零部件自主可控能力建設受到更多重視。
挑戰(zhàn)依然存在。海外疫情的不確定性導致部分零部件進口受阻,全球市場需求疲軟也影響了整車出口。行業(yè)仍面臨成本上升、市場競爭加劇等壓力。
隨著國內經(jīng)濟持續(xù)復蘇及“雙循環(huán)”發(fā)展新格局的推進,道路機動車輛生產(chǎn)有望保持回暖勢頭。行業(yè)需繼續(xù)深化供給側結構性改革,加強技術創(chuàng)新與產(chǎn)業(yè)鏈協(xié)同,提升抗風險能力與核心競爭力,以實現(xiàn)更高質量、更可持續(xù)的發(fā)展。
最新產(chǎn)品